Nota korygująca była niezbędnym dokumentem w firmie, która wystawiała lub przyjmowała faktury dokumentujące zakupy. Każdy, kto miał do czynienia z fakturami, potwierdzał, że błędy w danych na fakturze zdarzały się stosunkowo często. W takim przypadku należało wystawić notę korygującą do faktury. Jak należało to zrobić? Kto powinien był ją zaakceptować? Po zmianach przepisów w 2026 roku zasady dotyczące wystawiania i akceptowania not korygujących uległy modyfikacji.
Każdy, kto wystawiał fakturę dokumentującą transakcję, mógł się pomylić. Przeglądanie setek dokumentów i uzupełnianie ich danymi rodziło ryzyko popadnięcia w rutynę oraz popełnienia niepotrzebnych błędów. Nie była to oczywiście komfortowa sytuacja, jednak pomyłkę na szczęście można było stosunkowo łatwo naprawić. W takim wypadku pomocą była nota korygująca, czyli dokument, którym można było skorygować wcześniej popełniony błąd. Warto było wiedzieć, że nota korygująca do faktury była wystawiana wyłącznie w określonych przypadkach. W jakich? Czy faktura pro forma mogła pomóc w uniknięciu błędów? Kto powinien był zaakceptować notę korygującą? Po zmianach przepisów, które weszły w życie w 2026 roku, zasady dotyczące stosowania not korygujących uległy zmianie.
Spis treści
Nota korygująca – co to jest?
Wyobraź sobie, że kontrahent wystawił Ci fakturę zaliczkową, która zawiera błędy w Twoim adresie lub numerze NIP. W takiej sytuacji należało wystawić notę korygującą. Rola tego dokumentu polegała przede wszystkim na korekcie wcześniej wystawionej faktury. Jeżeli sprzedawca usługi przesłał fakturę z błędnymi danymi formalnymi, nabywca towaru lub usługi był zobowiązany do sporządzenia noty korygującej.
Warto było wiedzieć, że nota korygująca do faktury była wystawiana wyłącznie w kilku ściśle określonych przypadkach. Często była ona mylona z fakturą korygującą, która stanowiła dokument o odmiennym charakterze i przeznaczeniu. Porównanie obu dokumentów zostało przedstawione w dalszej części artykułu.
Nota korygująca do faktury – kiedy ją wystawić?
Przypuśćmy, że Twój kontrahent nie wie, co powinna zawierać faktura VAT lub pomylił adres Twojej firmy. Czy w każdym przypadku nota korygująca była najlepszym rozwiązaniem? Zdecydowanie nie. Nota korygująca do faktury była dokumentem stosowanym wyłącznie w związku z błędami formalnymi i konstrukcyjnymi pierwotnego dokumentu.
Wystawiano ją w szczególności:
-
w razie pomyłki w adresie nabywcy lub sprzedawcy,
-
gdy wystąpiły błędy w dacie sprzedaży, terminie płatności lub dacie odbioru,
-
gdy towar bądź usługa zostały nieprawidłowo oznaczone,
-
gdy w dokumencie dotyczącym zakupu paliwa błędnie wskazano numer rejestracyjny pojazdu,
-
gdy pomylono numer NIP jednej ze stron lub popełniono inne błędy w elementach opisowych dokumentu.
Warto było wiedzieć, że nabywcy nie obowiązywało żadne ustawowe ograniczenie czasowe w zakresie wystawienia noty korygującej. Oznaczało to, że mógł on w dowolnym czasie sporządzić notę korygującą i przekazać ją wystawcy pierwotnej faktury.
Nota korygująca a faktura korygująca
Gdy opisujemy dokumenty naprawcze, nie sposób pominąć porównania dwóch, często mylonych pism. Nota korygująca a faktura korygująca to temat, sprawiający wiele problemów mniej doświadczonym przedsiębiorcom.
Zakres danych, których nie można było poprawić notą korygującą, wynikał z art. 106e ust. 1 pkt 8–15 ustawy o VAT. Obejmował on w szczególności:
-
cenę jednostkową towaru lub usługi netto,
-
sumę wartości sprzedaży netto,
-
kwotę opustów lub obniżek cen, w tym rabaty z tytułu wcześniejszej zapłaty, o ile nie zostały uwzględnione w cenie jednostkowej netto,
-
sumę wartości dostarczonych towarów lub wykonanych usług (sprzedaży netto) z podziałem na stawki podatku oraz sprzedaż zwolnioną,
-
kwotę podatku od sumy wartości sprzedaży netto, z podziałem na poszczególne stawki podatku,
-
kwotę należności ogółem.
W powyższych przypadkach należało odstąpić od wystawienia noty korygującej i sporządzić fakturę korygującą, którą następnie przekazywano wystawcy pierwotnego dokumentu.
Kto wystawiał notę korygującą?
Nota korygująca była wystawiana przez nabywcę towaru lub usługi. Dokument należało przekazać sprzedawcy, który wystawił pierwotną fakturę. To firma dokonująca zakupu sporządzała notę i przekazywała ją sprzedawcy z wnioskiem o uwzględnienie odpowiednich zmian.
Sprzedawca nie miał możliwości wystawienia noty korygującej – uprawnienie to przysługiwało wyłącznie nabywcy.
Nota korygująca – zmiana nabywcy
W przypadku, gdy sprzedawca omyłkowo wpisał swoje dane w polu przeznaczonym dla nabywcy usługi, sama nota korygująca nie była wystarczająca. Zmiana nabywcy wymagała wystawienia faktury korygującej, a nie noty.
Wynikało to z faktu, że błędne wskazanie nabywcy nie stanowiło jedynie uchybienia formalnego. Taka faktura dokumentowała transakcję z podmiotem, z którym w rzeczywistości nie doszło do zawarcia umowy, a więc wymagała korekty w trybie właściwym dla danych merytorycznych.
Zbiorcza nota korygująca – kiedy miała zastosowanie?
Zbiorcza nota korygująca była sporządzana w przypadku powtarzającego się błędu. W ramach współpracy z jednym kontrahentem często wystawiano wiele faktur. W wyniku nieporozumienia lub przeoczenia mogło dojść do sytuacji, w której wszystkie dokumenty zawierały ten sam błąd formalny.
W takim przypadku dopuszczalne było wystawienie jednej zbiorczej noty korygującej obejmującej wskazane faktury.
Jak wystawiało się notę korygującą?
Nota korygująca powinna była zawierać określone elementy formalne. Dokument musiał spełniać wymogi przewidziane w ustawie o podatku od towarów i usług, obowiązującej przed zmianami przepisów w 2026 roku.
W pierwszej kolejności należało zamieścić wyraźne oznaczenie dokumentu poprzez umieszczenie napisu „NOTA KORYGUJĄCA”.
Ponadto dokument powinien był zawierać:
-
numer noty oraz datę jej wystawienia,
-
imiona i nazwiska lub nazwy firm wystawcy noty korygującej (nabywcy) oraz wystawcy pierwotnej faktury, wraz z numerami NIP i prawidłowymi adresami,
-
dane zawarte w fakturze, której dotyczyła korekta, w szczególności datę jej wystawienia, numer faktury, oznaczenie stron transakcji oraz wskazanie towarów lub usług objętych dokumentem,
-
wyraźne wskazanie treści korygowanej informacji oraz przedstawienie jej prawidłowego brzmienia.
Dopiero spełnienie powyższych wymogów formalnych pozwalało uznać notę korygującą za sporządzoną prawidłowo.
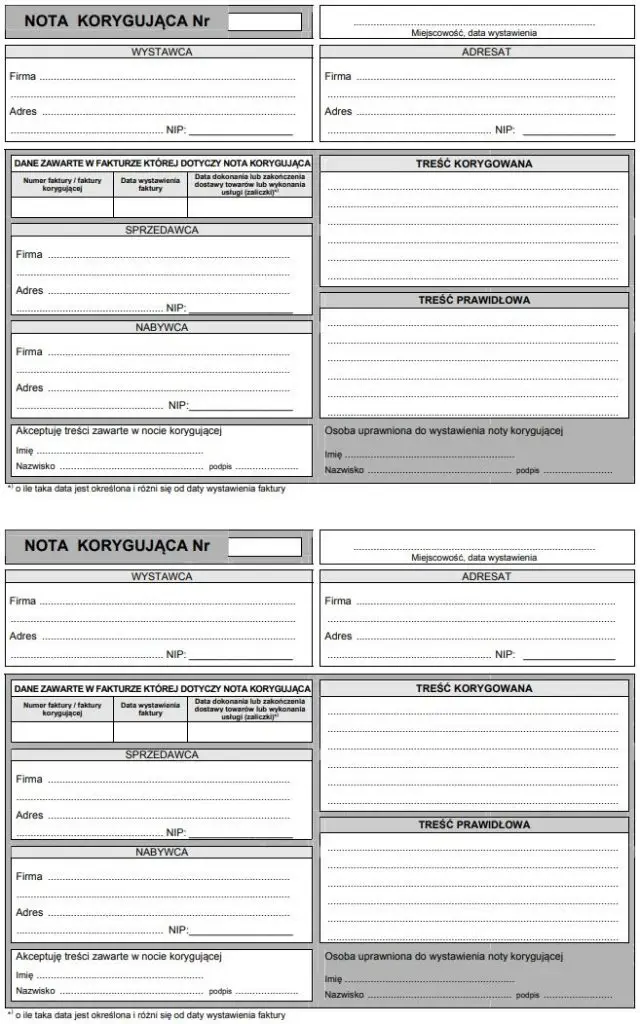
Nota korygująca – wzór
Poniżej zamieszczony jest wzór noty korygującej do pobrania w formacie PDF (obowiązujący przed zmianami w 2026). Jak należało wypełnić notę korygującą? Należało uzupełnić wskazane pola odpowiednimi danymi oraz zwrócić szczególną uwagę na prawidłowe określenie treści korygowanej i jej poprawnego brzmienia.
Pobierz wzór noty korygującej do wydrukowania i wypełnienia w formacie PDF
Nota korygująca do faktury (wzór)
Nota korygująca – dla kogo oryginał?
W przypadku, gdy nota korygująca była sporządzana w formie fizycznej, a nie elektronicznej, konieczne było przygotowanie jej w dwóch egzemplarzach. Dokumenty były równoważne i nie wymagały formalnego oznaczania jednego z nich jako „oryginał”. Jednak jeśli jeden egzemplarz został opatrzony podpisem, oryginał pozostawał u nabywcy, a wystawca noty zachowywał kopię.
Nota kredytowa a nota korygująca
W handlu spotykano się również z określeniem „nota kredytowa”. Dokument ten pełnił funkcję analogiczną do noty korygującej, lecz stosowano go w transakcjach wewnątrzwspólnotowych. Credit note wystawiano w celu korekty danych w kontaktach z kontrahentami z krajów UE.
Akceptacja noty korygującej
Wystawca faktury musiał otrzymać egzemplarz noty w celu jej akceptacji. Jeśli dokument miał postać fizyczną, należało wysłać oba egzemplarze pocztą. Sprzedawca podpisywał dokumenty i odsyłał jeden egzemplarz autorowi. Nota korygująca wymagała formalnej akceptacji odbiorcy, także w przypadku, gdy była sporządzona w formie elektronicznej.
Nota korygująca – koniec ery w 2026
Wyobraź sobie, że otrzymujesz fakturę z błędnym NIP-em czy adresem – kiedyś wystawiłeś notę korygującą jako nabywca i sprawa załatwiona. Od lutego 2026 r. to niemożliwe: Ministerstwo Finansów potwierdziło, że noty korygujące zniknęły całkowicie, niezależnie od typu faktury (w KSeF czy poza nim). Wszystkie błędy poprawia sprzedawca fakturą korygującą przesłaną do KSeF, co upraszcza proces, ale wymaga jego aktywności.
Czy błędy formalne przestały być możliwe do skorygowania?
Nie – nadal trzeba korygować błędy takie jak:
-
błędny NIP lub adres nabywcy,
-
nieprawidłowa data,
-
błędne dane towaru/usługi.
Ale teraz korygowanie ich odbywa się tylko poprzez fakturę korygującą wystawioną przez sprzedawcę – nie poprzez notę korygującą wystawioną przez odbiorcę.
Co zastąpiło notę korygującą w 2026?
W erze KSeF korekty idą przez ustrukturyzowaną fakturę korygującą (typ KOR) w systemie – wskazuje pierwotną fakturę i poprawia dane na poziomie pozycji lub podsumowania. Korekty in minus rozliczasz w VAT od momentu nadania numeru KSeF. Awarie systemu pozwalają na tryb offline, ale z obowiązkiem przesłania w 7 dni. To koniec dowolności – pełna cyfryzacja i odpowiedzialność sprzedawcy.
Kto wystawiał notę?
Tradycyjnie nabywca (kupujący) sporządzał notę i przesyłał do sprzedawcy na akceptację – sprzedawca nie mógł jej wystawić samodzielnie. W KSeF ta rola nabywcy zniknęła. Sprzedawca koryguje wszystko samodzielnie w systemie, co eliminuje potrzebę akceptacji noty.
Nota kredytowa (credit note) nadal działa w handlu wewnątrzwspólnotowym z krajami UE, korygując dane formalne poza KSeF. W polskim obrocie wewnętrznym zastąpiła ją faktura korygująca w systemie.


Nota korygująca – dla kogo oryginał?
„…oryginał dokumentu pozostaje u nabywcy. Wystawca noty zachowuje jej kopię.”
Notę wystawia nabywca towaru lub usługi, nabywca jest więc wystawcą. Dwa powyższe zdania pozostają ze sobą w sprzeczności. To kolejna strona internetowa, gdzie pojawia się ten sam błąd logiczny