
Ogłoszenie upadłości konsumenckiej, dzięki nowym przepisom, stało się łatwiejsze. Od 2021 roku upadłość może zostać ogłoszona bez względu na winę osiągnięcia niewypłacalności. Zmiany sprawiły, że sądy oddalają coraz mniej spraw. Jesteś w trudnej sytuacji? Dowiedz się, kto może ogłosić upadłość konsumencką. Być może to także opcja dla Ciebie.
Biznes nie zawsze odnosi zakładany przez nas sukces. To jednak nie oznacza, że nie warto próbować. Zawsze jednak warto mieć w myślach pewien plan awaryjny w zanadrzu. Jednym z rozwiązań, po które sięgają przedsiębiorcy, jest upadłość. Jednak podobny mechanizm dotyczy także osób prywatnych. Ogłoszenie upadłości konsumenckiej stanowi niekiedy jedyny sposób na oddłużenie. Od niedawna to rozwiązanie staje się przystępniejsze. Nowelizacja zmian sprawia, że sąd oddala znacznie mniej wniosków o ogłoszenie upadłości konsumenckiej. Plan wprowadzenia teleinformatycznego systemu jej ogłaszania także może przyczynić się do wzrostu ilości zgłoszeń.
Spis treści
Co to jest upadłość konsumencka? Przesłanki do zgłoszenia
Upadłość konsumencka to termin określający postępowanie sądowe, którego celem jest oddłużanie. W konsekwencji upadłości wierzyciele zostają zaspokojeni np. majątkiem dłużnika. Dzięki upadłości można liczyć także na umorzenie przynajmniej części, a niekiedy i całości długów. Jakie jeszcze korzyści wprowadza upadłość konsumencka? Ustawa Prawo upadłościowe i naprawcze została niedawno poddana nowelizacji. Zmiany sprawiają, że upadłość staje się przystępna dla osób, które wcześniej nie mogły jej ogłosić.
Kogo dotyczy upadłość konsumencka? Kto może zgłosić?
Upadłość konsumencka dotyczy jedynie osób prywatnych. Jeśli natomiast prowadzisz działalność gospodarczą, dowiedz się jak ogłosić upadłość firmy. Opcja ta nie obejmuje osób pozostających w spółce. Wniosek o upadłość konsumencką można przekazać do sądu samodzielnie, ale prawo do tego ma także wierzyciel.
Upadłość konsumencka a działalność gospodarcza
Jeśli prowadzisz działalność gospodarczą, to nie możesz skorzystać z prawa do upadłości konsumenckiej. Wówczas obowiązuje Cię upadłość przedsiębiorcy. Po zamknięciu firmy pojawia się przed Tobą szansa na upadłość konsumencką byłego przedsiębiorcy. Pod warunkiem, że upłynęło już 10 lat od powstania niewypłacalności uzyskanej przez Ciebie jako przedsiębiorcy.
Upadłość konsumencka – warunki ogłoszenia
Upadłość mogą ogłosić osoby prywatne, które są niewypłacalne. Niewypłacalność w tym kontekście postrzega się jako brak zdolności do regulacji własnych zobowiązań przez okres minimum 3 miesięcy. Zjawisko występuje w przypadku, gdy zarobki nie są w stanie pokryć długów i jednocześnie pozwolić dłużnikowi na własne utrzymanie. Według nowych przepisów upadłość konsumencka od 2021 r. może zostać ogłoszona także przez osoby, które są niewypłacalne na skutek własnych, rażących zaniedbań.
Upadłość konsumencka 2021 – krok po kroku
Od roku 2021 w kwestii upadłości konsumenckiej wprowadzono wiele zmian. Najnowsze przepisy pozwalają na jej ogłoszenie także przez osoby, które doprowadziły do zadłużenia w sposób umyślny. Nowelizacja ustawy wpłynęła więc na zdecydowany wzrost zgłoszeń upadłości z kilkudziesięciu w 2014 roku do nawet kilku tysięcy rocznie w roku 2020.
Czytaj także: Windykator. Kto to?
Upadłość konsumencka: jak ogłosić?
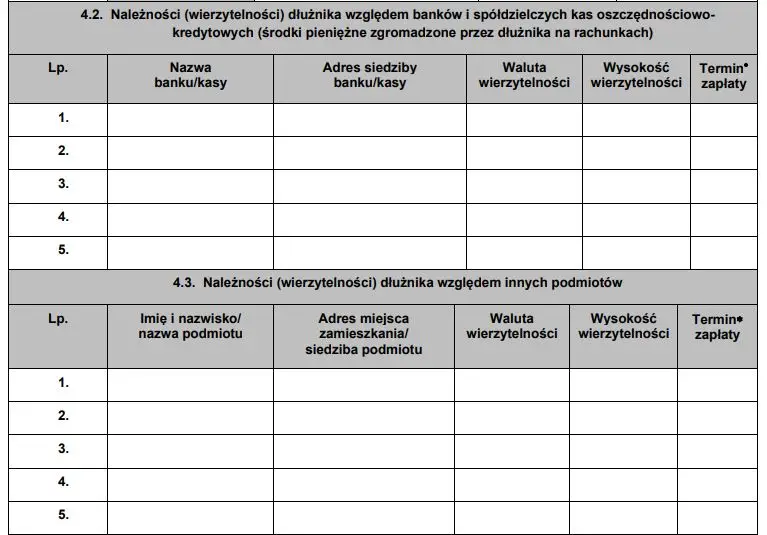
W pierwszej kolejności musisz skompletować wszelkie dokumenty, które potwierdzają Twoją niewypłacalność. Następnie złóż wniosek o upadłość konsumencką do odpowiedniego sądu. Formularz jest intuicyjny i nie stanowi trudności w wypełnieniu. Należy w nim podać dane, wskazać swój majątek oraz wierzycieli.
Pobierz: wniosek o upadłość konsumencką.
Fragment wniosku przedstawiający spis wierzycieli:
Co sprawdza sąd? Upadłość konsumencka: dokumenty, które należy zawrzeć we wniosku
Sąd do przeanalizowania Twojej sytuacji potrzebuje dokumentów, które potwierdzą brak wypłacalności. Jakie dokumenty mu w tym pomogą? Chodzi o:
- zaświadczenie o zarobkach,
- wypowiedzenia umów kredytowych,
- dokumenty stanowiące o braku dochodów,
- lista długów i ich wysokości,
- wykaz posiadanych środków,
- informacje o posiadanym majątku, np. nieruchomości.
Czy upadłość konsumencka bez majątku jest możliwa?
Upadłość konsumencka i brak majątku wcale się nie wykluczają. Zaspokojenie wierzycieli nie stanowi jedynego punktu procesu. Najważniejsze jest sporządzenie przez sąd planu upadłościowego. To na jego podstawie wierzyciele będą mogli liczyć na spłatę prawdopodobnie w późniejszym terminie. Brak majątku dłużnika oznacza większe prawdopodobieństwo umorzenia zobowiązań.
Upadłość konsumencka: jaki sąd przysługuje dłużnikowi?
Sprawy upadłościowe leżą w kompetencji sądów rejonowych, które pełnią funkcję sądu upadłościowego. Sąd gospodarczy jako jednostka sądu rejonowego jest tym miejscem, do którego powinieneś się udać. Jeśli sąd bliski Tobie ze względu na miejsce zamieszkania nie posiada jednostki gospodarczej, wówczas musisz złożyć wniosek listownie do oddalonej jednostki.
Upadłość konsumencka. Jakie koszty generuje?
Upadłość konsumencka jest skierowana do osób nieposiadających środków. Zatem z wysokimi kosztami musisz się liczyć wyłącznie w sytuacji, gdy zamierzasz korzystać z usług radcy prawnego. W przeciwnym razie opłata sądowa wyniesie jedynie 30 zł. Musisz się ponadto liczyć z kosztami postępowania sądowego oraz wynagrodzeniem syndyka. Jeśli zdecydujesz się na pełnomocnictwo, będzie Cię ono kosztować 17 zł.
Częstochowa to Twoje rodzinne miasto? Nie musisz go opuszczać, by odnieść sukces. Rozwojowe oferty pracy w Częstochowie znajdziesz na GoWork.pl
Jakie konsekwencje niesie upadłość konsumencka?
Skutki upadłości konsumenckiej często odciągają dłużników od podjęcia decyzji o jej ogłoszeniu. Udział w procesie upadłościowym wiąże się z tym, że niejako syndyk zaczyna sprawować kontrolę nad Twoim życiem. Ogłaszając upadłość, zgadzasz się na to, by Twoim majątkiem zarządzał ktoś inny. Syndyk ma prawo do wystawienia na licytację Twojego samochodu, telewizora, czy innych elementów masy majątkowej. Może wziąć praktycznie wszystko, co nie stanowi podstawowego sprzętu do życia (np. pralki).
Mieszkanie i wynagrodzenie za pracę – czy może zostać przejęte?
W najgorszym wypadku proces może się zakończyć przejęciem Twojego domu, czy mieszkania. W tej sytuacji otrzymasz część kosztów z jego sprzedaży na wynajem nowego lokum. Syndyk ma także prawo do potrącenia z wynagrodzenia. Może przejąć nawet połowę Twojej pensji.
Jak długo trwa upadłość konsumencka?
Czas samego oczekiwania na wydanie decyzji przez sąd wynosi od kilku tygodni do nawet 3 miesięcy. Całe postępowanie o upadłość konsumencką najczęściej trwa ok. 5 lat. Sąd określa plan spłaty, który wynosi do 36 miesięcy. Jeśli dłużnik doprowadził do upadłości z premedytacją, prawdopodobnie ten proces się wydłuży.
Ile trwa upadłość konsumencka bez majątku?
Samo postępowanie jest krótsze, jeśli dłużnik nie posiada majątku. Ponieważ syndyk nie sporządza planu jego rozdysponowania między wierzycielami. W takiej sytuacji proces może trwać zaledwie kilka miesięcy.
Upadłość konsumencka a komornik
Ogłoszenie upadłości konsumenckiej wiąże się z zawieszeniem działalności komornika. Upadłość służy zaspokojeniu potrzeb wszystkich wierzycieli. Natomiast komornik skupia się tylko na jednym. Postępowanie egzekucyjne komornika zostaje zatem zawieszone, gdyż nie może on ingerować w masę majątkową wskazaną przez dłużnika. To syndyk przejmuje kontrolę nad jego majątkiem.
Interesuje Cię praca komornika? Dowiedz się jak zostać komornikiem
Upadłość konsumencka a alimenty. Czy podlegają umorzeniu?
Postępowanie upadłościowe pozwala umorzyć większość długów, ale nie alimenty. Dłużnik nie może liczyć na umorzenie bieżących ani zaległych alimentów. Syndyk zaległe alimenty wpisze do listy wierzytelności, które należy uregulować. Zaległe alimenty to zobowiązanie wypłacane w pierwszej kolejności. Syndyk jako dysponent majątku dłużnika zajmie się również regulacją bieżących alimentów.
Co daje upadłość konsumencka? Pomoże Ci w unormowaniu narosłych długów. Dzięki upadłości możesz przestać żyć w ciągłym stresie. W najlepszym wypadku możesz nawet liczyć na umorzenie całości zobowiązań. Upadłość konsumencka w pewny stopniu chroni także Twoje dzieci przed przejęciem długów w spadku.
Nowe zasady dotyczące upadłości konsumenckiej w 2024 roku
W 2024 roku pojawiły się nowe wytyczne dotyczące upadłości konsumenckiej, które mają na celu uproszczenie procesu ogłoszenia bankructwa dla osób fizycznych. Zmiany dotyczą m.in. łatwiejszego dostępu do procedur, co ma na celu wsparcie konsumentów w trudnych sytuacjach finansowych. Nowe przepisy upraszczają składanie wniosków oraz wprowadzają większą elastyczność w negocjacjach warunków spłat.
Czy warto ogłosić upadłość konsumencką w 2024 roku?
Ogłoszenie upadłości konsumenckiej w 2024 roku może być korzystnym rozwiązaniem dla osób, które zmagają się z długami nie do spłacenia. Warto jednak dokładnie przeanalizować swoją sytuację finansową oraz korzyści i konsekwencje wynikające z tej decyzji. Upadłość konsumencka może pomóc w restrukturyzacji zadłużenia, ale może również wiązać się z długofalowymi skutkami dla zdolności kredytowej.
Jakie długi można umorzyć w ramach upadłości konsumenckiej?
Upadłość konsumencka pozwala na umorzenie wielu rodzajów długów, ale nie wszystkich. Można pozbyć się zobowiązań wynikających z kredytów, pożyczek, zadłużenia na kartach kredytowych, zaległości czynszowych, rachunków czy umów cywilnoprawnych. To rozwiązanie jest szczególnie korzystne dla osób, które znalazły się w trudnej sytuacji finansowej i nie mają możliwości spłaty swoich zobowiązań.
Są jednak długi, które nie podlegają umorzeniu, nawet w przypadku ogłoszenia upadłości. Należą do nich alimenty, grzywny sądowe, odszkodowania czy zobowiązania wynikające z umyślnie popełnionych przestępstw. Upadłość nie zwalnia również z konieczności spłaty długów powstałych po jej ogłoszeniu, dlatego warto dobrze przemyśleć ten krok i upewnić się, czy w danym przypadku jest to najlepsze rozwiązanie.
Ile trwa proces upadłości konsumenckiej i jakie są jego etapy?
Proces upadłości konsumenckiej nie ma jednego określonego terminu, ale zazwyczaj trwa od kilku miesięcy do nawet kilku lat. Wszystko zależy od stopnia skomplikowania sprawy, liczby wierzycieli oraz sytuacji majątkowej dłużnika. Standardowy przebieg obejmuje kilka etapów: złożenie wniosku, postępowanie sądowe, ustalenie planu spłaty oraz ewentualne umorzenie długów.
Najważniejszym etapem jest decyzja sądu o ogłoszeniu upadłości, ponieważ to od niej zależy dalszy przebieg sprawy. W niektórych przypadkach sąd może od razu umorzyć długi, a w innych zobowiązać dłużnika do spłaty części zobowiązań w ramach planu ratalnego. Warto pamiętać, że po zakończeniu procesu dłużnik ma czystą kartę i może rozpocząć życie finansowe na nowo, co jest głównym celem tego postępowania.


Czy ogłoszenie upadłości konsumenckiej to długi proces? Miałeś do czynienia z upadłością konsumencką i jesteś w stanie powiedzieć, jak wygląda postępowanie upadłościowe w praktyce? Jak sądzisz, czy ogłoszenie upadłości konsumenckiej to częste zjawisko w Polsce? Podyskutuj o tym z innymi na Forum – ogłoszenie upadłości konsumenckiej 🙂