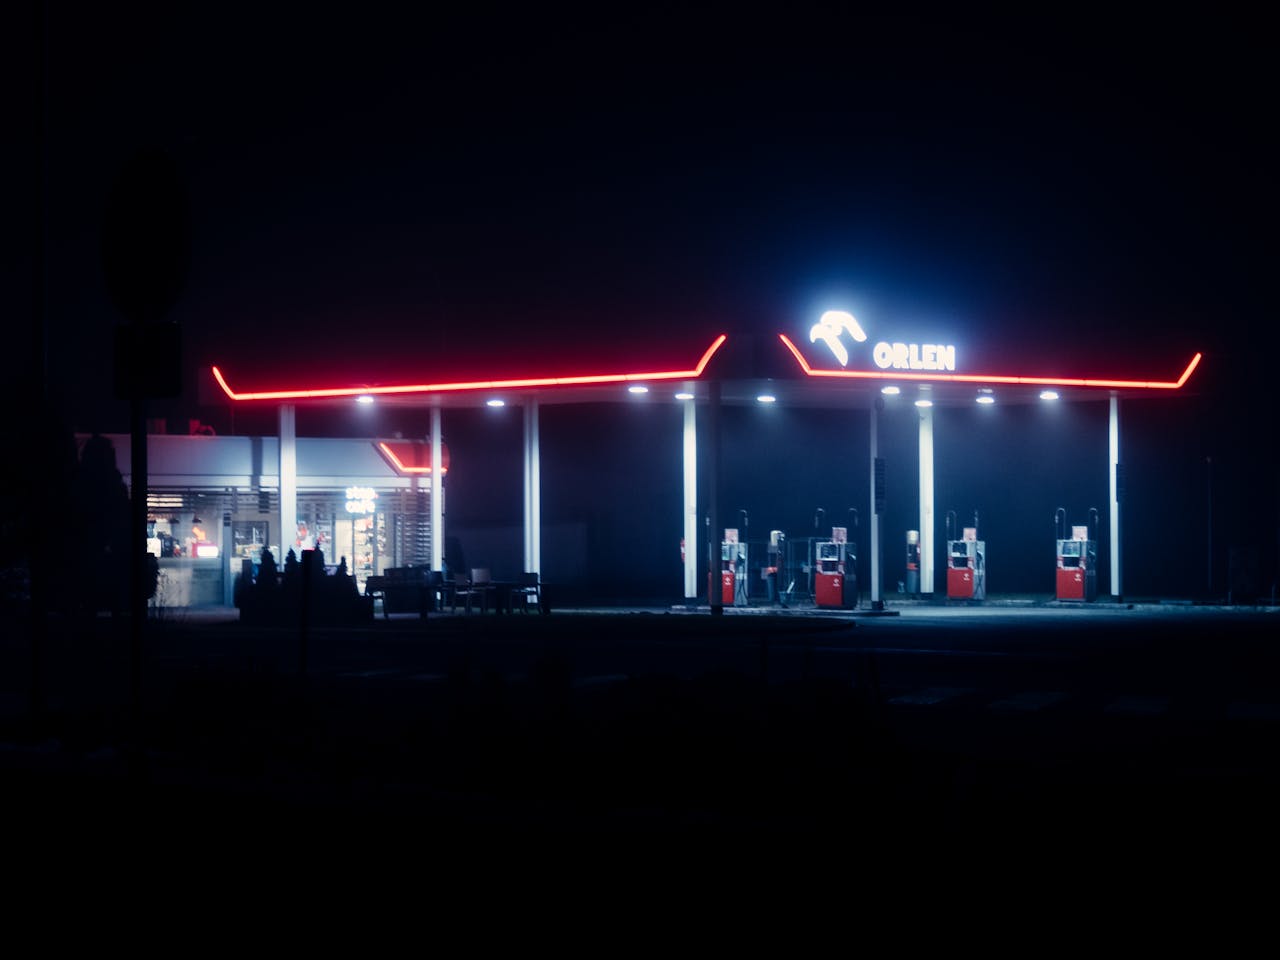
Notowania PKN Orlen przekroczyły symboliczny poziom 100 złotych za akcję, a kapitalizacja spółki sięgnęła około 116 miliardów złotych. Wzrost o 128 procent od początku roku czyni Orlen jednym z największych zwycięzców warszawskiej giełdy, a jego kurs – najwyższym od dekady.
Rekordowe notowania i historyczna kapitalizacja
Czwartkowe sesje na GPW przyniosły coś więcej niż tylko kolejny skok cenowy – Orlen po raz pierwszy w historii przebił granicę 100 złotych, osiągając maksimum na poziomie 100,30 zł. Symboliczna bariera okazała się również potwierdzeniem skali zaufania, jakim inwestorzy darzą koncern. Od stycznia jego wartość giełdowa wzrosła o ponad 100 procent, co w praktyce oznacza podwojenie majątku akcjonariuszy w niespełna rok.
Analitycy Domu Maklerskiego BOŚ podnieśli cenę docelową akcji Orlenu właśnie do 100 złotych, uznając, że przy obecnych fundamentach i perspektywach finansowych wycena jest uzasadniona. Kluczowym czynnikiem jest wskaźnik EBITDA, czyli zysk operacyjny przed kosztami finansowymi i amortyzacją, który ma wynieść 42 miliardy złotych w 2025 roku. To więcej, niż zakładają konkurencyjne prognozy.
Marże, rafinerie i globalny kontekst
Utrzymujące się wysokie marże rafineryjne, przekraczające 14 dolarów za baryłkę, pozostają jednym z głównych motorów napędowych wyników Orlenu. Ich poziom wzmacnia sytuacja geopolityczna – uszkodzenia rosyjskich rafinerii w wyniku ukraińskich ataków ograniczyły globalne moce produkcyjne, co przełożyło się na wzrost rentowności działających zakładów. W efekcie Orlen korzysta z przewagi rynkowej, której skala jeszcze kilka miesięcy temu była trudna do przewidzenia.
Według raportu DM BOŚ, segment rafineryjny i petrochemiczny ma wygenerować 8,7 miliarda złotych EBITDA, natomiast handel i wydobycie – aż 18,3 miliarda złotych. To liczby, które pokazują nie tylko siłę koncernu, lecz także jego odporność na zawirowania globalne.
Gaz, energia i rosnące znaczenie segmentu regulowanego
Orlen coraz mocniej opiera się na stabilnych przychodach z regulowanej działalności dystrybucyjnej, którą prowadzą Polska Spółka Gazownictwa i Energa Operator. Ten segment odpowiada już za blisko 20 procent EBITDA, co czyni go jednym z filarów bezpieczeństwa finansowego koncernu. Wysokie prognozy dotyczą również handlu gazem – średnia cena surowca na 2026 rok ma wynieść 170 złotych za megawatogodzinę, a zysk operacyjny z segmentu gazowego w 2025 roku może sięgnąć 10,7 miliarda złotych.
Przy tak mocnych fundamentach wskaźnik długu netto do EBITDA ma spaść do 0,4, co oznacza, że spółka byłaby w stanie spłacić całe swoje zadłużenie w mniej niż pół roku z zysku operacyjnego. Orlen zapowiada także utrzymanie dywidendy na poziomie 6 zł w 2025 roku i 6,5 zł w kolejnych latach, co daje stopę zwrotu bliską 8 procent. Dla inwestorów to jasny sygnał – rekordowe notowania mogą być dopiero początkiem nowego rozdziału w historii koncernu.
Źródło: money.pl