Szkoda to pojęcie, które odgrywa kluczową rolę w prawie cywilnym i ubezpieczeniowym. W praktyce często spotykamy się z sytuacjami, gdy w wyniku kolizji, wypadku drogowego czy innego zdarzenia poszkodowany domaga się odszkodowania. Aby skutecznie przejść cały proces likwidacji szkody, trzeba zrozumieć różnicę między szkodą rzeczywistą a utraconymi korzyściami. Towarzystwo ubezpieczeniowe, oceniając zdarzenie, kieruje się nie tylko ogólnymi warunkami ubezpieczenia, ale także kodeksem cywilnym i obowiązującymi procedurami. W tym artykule wyjaśniamy, jak działa mechanizm naprawy pojazdu, kiedy szkoda uznawana jest za całkowitą i jakie znaczenie ma zgłoszenie szkody do swojego ubezpieczyciela lub z polisy OC sprawcy.
Definicja szkody rzeczywistej i jej znaczenie w praktyce
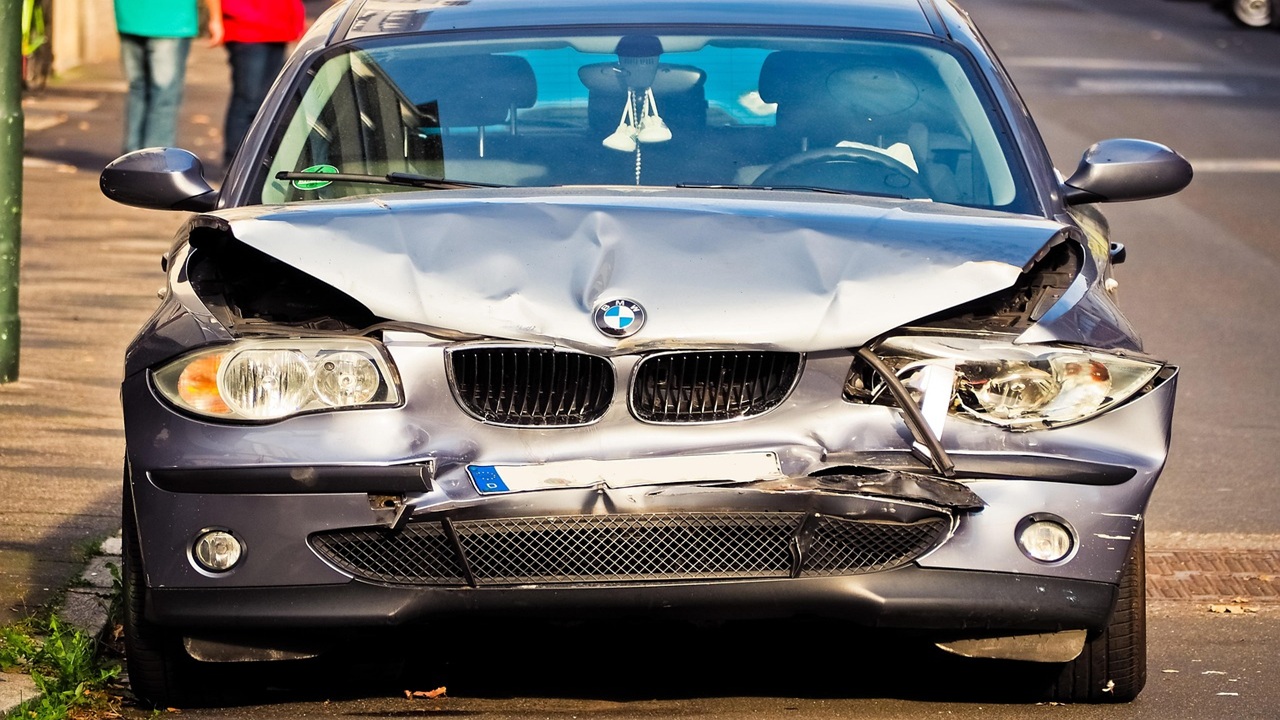
Szkoda rzeczywista to realny uszczerbek w majątku poszkodowanego, powstały wskutek zdarzenia, np. kolizji w ruchu drogowym. Obejmuje ona zarówno koszty naprawy pojazdu, jak i inne wydatki poniesione w związku z wypadkiem. W ogólnych warunkach ubezpieczenia OC sprawcy czy własnej polisy OC wskazuje się, że naprawa ma przywrócić auto do stanu sprzed zdarzenia.
Przykłady szkody rzeczywistej:
- uszkodzenie samochodu wymagające naprawy,
- koszty zakupu części zamiennych,
- konieczność korzystania z samochodu zastępczego,
- koszty leczenia potwierdzone dokumentacją medyczną, jeśli ucierpiała osoba,
- inne wydatki niezbędne do przywrócenia dotychczasowego stanu rzeczy.
W procesie likwidacji szkody towarzystwo ubezpieczeniowe dokładnie analizuje dokumentację i wartość pojazdu sprzed zdarzenia. Jeżeli koszt naprawy przewyższa wartość auta, dochodzi do sytuacji, w której szkoda uznawana jest za całkowitą. W takim przypadku odszkodowanie wylicza się jako różnicę między wartością pojazdu przed wypadkiem a jego wartością po zdarzeniu.
Czym są utracone korzyści i jak odróżnić je od szkody rzeczywistej?
Drugą kategorią szkody są utracone korzyści. To hipotetyczne zyski, które poszkodowany mógłby osiągnąć, gdyby nie doszło do zdarzenia. W przeciwieństwie do szkody rzeczywistej, nie odnoszą się one do bezpośredniego uszczerbku w majątku, ale do tego, czego poszkodowany został pozbawiony.
Przykład: przedsiębiorca, którego samochód dostawczy uległ poważnej awarii w wyniku kolizji, może udowodnić, że nie mógł wykonać zaplanowanych zleceń. Wówczas utracone korzyści to wynagrodzenie, które nie wpłynęło na jego konto z powodu unieruchomienia auta.
W praktyce ubezpieczyciel nie zawsze łatwo uznaje tego rodzaju roszczenia. W procesie likwidacji szkody konieczne jest bowiem wykazanie, że:
- utracone korzyści były realne i prawdopodobne,
- istnieje związek przyczynowy między zdarzeniem a brakiem przychodu,
- poszkodowany miał umowy, zlecenia lub inne dowody na spodziewany zysk.
Szkoda całkowita – definicja i konsekwencje
Definicja szkody całkowitej pojawia się w kontekście ubezpieczeń komunikacyjnych. Towarzystwo ubezpieczeniowe uznaje szkodę za całkowitą, jeśli koszt naprawy pojazdu przekracza jego wartość sprzed wypadku. Wówczas zamiast finansować naprawy pojazdu, wypłacane jest odszkodowanie oparte na wyliczeniu różnicy wartości.
Dla poszkodowanego oznacza to:
- konieczność wyrejestrowania pojazdu i przekazania dowodu rejestracyjnego,
- prawo do odszkodowania pokrywającego wartość auta przed zdarzeniem pomniejszoną o wartość wraku,
- możliwość skorzystania z pojazdu zastępczego na czas całego procesu likwidacji.
Szkody całkowite budzą emocje, ponieważ wielu kierowców uważa, że ich samochód wciąż nadaje się do jazdy. Jednak z perspektywy ubezpieczyciela liczy się rachunek ekonomiczny – naprawy byłyby droższe niż wartość auta.
Zgłoszenie szkody – jak przebiega proces?
Zgłoszenia szkody dokonuje się zazwyczaj:
- do swojego ubezpieczyciela, jeśli mamy wykupioną polisę autocasco,
- do ubezpieczenia OC sprawcy, gdy odpowiedzialność ponosi inny uczestnik ruchu.
W obu przypadkach cały proces wymaga starannej dokumentacji: zdjęć auta, kosztorysów naprawy, faktur czy potwierdzeń poniesionych wydatków. Towarzystwo ubezpieczeniowe weryfikuje dane i podejmuje decyzję o wypłacie odszkodowania. Warto pamiętać, że zgodnie z ogólnymi warunkami ubezpieczenia, obowiązek zgłoszenia szkody istnieje w określonym terminie – opóźnienia mogą skomplikować likwidację.
Odszkodowanie a szkoda rzeczywista – co należy wiedzieć?
Wysokość odszkodowania zależy od wielu czynników, m.in. od wartości pojazdu, zakresu uszkodzeń oraz rodzaju polisy OC. Przy wyliczaniu bierze się pod uwagę:
- wartość pojazdu przed wypadkiem,
- koszty naprawy pojazdu,
- sumę wydatków potwierdzonych dokumentami,
- czas potrzebny na przeprowadzenie naprawy.
Nie zawsze odszkodowanie pokrywa pełne koszty – w praktyce często zdarza się, że towarzystwo ubezpieczeniowe stosuje amortyzację części czy inne wyliczenia, które obniżają wypłatę. W takich przypadkach poszkodowany może skorzystać z procedury bezpośredniej likwidacji szkody lub odwołać się od decyzji ubezpieczyciela.
Jak udowodnić szkodę rzeczywistą w procesie likwidacji szkody?
Jednym z najczęstszych problemów poszkodowanych jest udowodnienie rozmiaru szkody rzeczywistej. Towarzystwo ubezpieczeniowe wymaga, aby wszystkie koszty zostały udokumentowane i jasno powiązane ze zdarzeniem, które wywołało stratę. W praktyce oznacza to, że poszkodowany powinien zebrać pełen pakiet dokumentów – faktury za naprawę pojazdu, rachunki za części zamienne, dokumentację medyczną w przypadku obrażeń oraz wszelkie potwierdzenia kosztów dodatkowych, np. wynajmu samochodu zastępczego.
Równie istotne jest wykazanie, że poniesione wydatki były celowe i konieczne. Sąd lub ubezpieczyciel mogą bowiem zakwestionować koszty, jeśli uznają, że były one zawyżone albo nie pozostają w związku przyczynowym ze zdarzeniem. Przykładowo, jeśli ktoś naprawił samochód w warsztacie, który zastosował części droższe niż rynkowe, ubezpieczyciel może zwrócić tylko kwotę odpowiadającą wartości części standardowych.
Poszkodowany powinien również pamiętać, że zgodnie z orzecznictwem sądów, odszkodowanie obejmuje przywrócenie rzeczy do stanu sprzed szkody, a nie jej ulepszanie. Jeśli naprawa doprowadziła do sytuacji, w której auto zyskało wyższą wartość niż przed wypadkiem, różnica ta nie powinna być pokrywana z polisy. To samo dotyczy remontu budynku – ubezpieczenie pokryje koszty przywrócenia dotychczasowego stanu, a nie generalnej modernizacji.
Dlatego kluczowe jest staranne przygotowanie dokumentów, konsultacja z warsztatem oraz zgłaszanie wszystkich wątpliwości do swojego ubezpieczyciela. Im lepiej przygotowana dokumentacja, tym większa szansa, że likwidacja szkody przebiegnie szybko i bez zbędnych sporów.
Różnice między szkodą rzeczywistą a utraconymi korzyściami w świetle prawa cywilnego
Prawo cywilne wyraźnie rozróżnia dwie kategorie strat: szkodę rzeczywistą (damnum emergens) i utracone korzyści (lucrum cessans). To rozróżnienie ma ogromne znaczenie w procesie dochodzenia roszczeń.
Szkoda rzeczywista to realny ubytek w majątku – np. uszkodzenie pojazdu, zniszczenie mienia czy koszty naprawy. Utracone korzyści to natomiast potencjalny zysk, którego poszkodowany nie osiągnął wskutek zdarzenia. Obie te kategorie mogą być podstawą do dochodzenia odszkodowania, ale wymagają odmiennego sposobu udowodnienia.
W przypadku szkody rzeczywistej wystarczy wykazać, że określone koszty zostały faktycznie poniesione i są udokumentowane. Natomiast przy utraconych korzyściach trzeba udowodnić, że były one realne i wysokoprawdopodobne. Sąd czy ubezpieczyciel oczekują konkretnych dowodów, takich jak podpisane umowy, potwierdzone zamówienia czy historia przychodów, które pokazują, że poszkodowany rzeczywiście stracił możliwość uzyskania zysku.
W praktyce oznacza to, że proces dochodzenia utraconych korzyści jest trudniejszy i bardziej skomplikowany. Jednakże kodeks cywilny przewiduje możliwość rekompensaty obu rodzajów strat, co daje poszkodowanemu pełniejszą ochronę. Wiedza o tym rozróżnieniu jest kluczowa, by właściwie formułować roszczenia i skutecznie bronić swoich interesów w postępowaniu przed sądem czy w toku negocjacji z towarzystwem ubezpieczeniowym.
Szkoda w kontekście ubezpieczenia OC – prawa i obowiązki poszkodowanego
Kiedy dochodzi do wypadku drogowego lub kolizji, poszkodowany najczęściej zgłasza roszczenia do ubezpieczenia OC sprawcy. To właśnie z tej polisy pokrywane są koszty szkody rzeczywistej, a w niektórych przypadkach również utraconych korzyści. Kluczowe jest tutaj przestrzeganie obowiązujących procedur i terminów.
Poszkodowany powinien niezwłocznie dokonać zgłoszenia szkody do towarzystwa ubezpieczeniowego sprawcy. W zgłoszeniu należy podać szczegółowe informacje dotyczące zdarzenia, dołączyć dowód rejestracyjny, dane sprawcy i jego polisy OC, a także pełną dokumentację fotograficzną i medyczną, jeśli były ofiary. Im więcej materiału dowodowego, tym łatwiejsze będzie dochodzenie odszkodowania.
W procesie likwidacji szkody poszkodowanemu przysługuje m.in.:
- prawo do naprawy pojazdu lub odszkodowania odpowiadającego wartości auta przed zdarzeniem,
- możliwość korzystania z samochodu zastępczego,
- zwrot kosztów leczenia i rehabilitacji, jeśli ucierpiało zdrowie,
- odszkodowanie za utracone korzyści, jeśli można je wiarygodnie wykazać.
Warto podkreślić, że towarzystwo ubezpieczeniowe nie zawsze proponuje pełną kwotę, do której poszkodowany ma prawo. Dlatego często konieczne jest składanie reklamacji, a nawet skierowanie sprawy na drogę sądową. Znajomość swoich praw i obowiązków w ramach polisy OC sprawcy pozwala uniknąć niekorzystnych rozstrzygnięć i uzyskać odszkodowanie odpowiadające faktycznej szkodzie.
Podsumowanie
Szkoda rzeczywista to uszczerbek majątkowy, który obejmuje realne straty – naprawę pojazdu, koszty leczenia czy zakup samochodu zastępczego. Utracone korzyści to natomiast zyski, których poszkodowany nie osiągnął wskutek zdarzenia. W procesie likwidacji szkody kluczowe jest zgromadzenie dokumentacji i wykazanie wysokości roszczeń.
Jeżeli miałeś kolizję lub wypadek, pamiętaj o natychmiastowej pomocy, szybkim zgłoszeniu szkody i monitorowaniu decyzji swojego ubezpieczyciela. To pozwoli Ci nie tylko odzyskać należne odszkodowanie, ale też przywrócić swój majątek do dotychczasowego stanu możliwie jak najszybciej.
Źródło zdjęcia: https://pixabay.com/photos/automobile-accident-vehicle-3734396/