Rachunek zysków i strat to jedno z najważniejszych narzędzi w rachunkowości, które pozwala przedsiębiorcom zrozumieć, jak ich firma zarabia i jakie ponosi koszty. To sprawozdanie finansowe, które obrazuje dochody i wydatki przedsiębiorstwa w określonym okresie, umożliwiając analizę wyników finansowych. Zrozumienie tego dokumentu jest kluczowe nie tylko dla właścicieli firm, ale także dla inwestorów, analityków finansowych czy kredytodawców, którzy chcą ocenić kondycję finansową firmy. Dowiedz się, jak interpretować rachunek zysków i strat i dlaczego jest on niezbędny do podejmowania odpowiednich decyzji biznesowych.
Czym jest rachunek zysków i strat?
Rachunek zysków i strat to jedno z podstawowych sprawozdań finansowych, które przedstawia wyniki działalności gospodarczej firmy. Jego celem jest pokazanie, jakie przychody firma uzyskała oraz jakie poniosła koszty w danym okresie. Dzięki temu dokumentowi, właściciele firm mogą ocenić rentowność swojego biznesu oraz zrozumieć, które obszary działalności wymagają poprawy.
Rachunek zysków i strat jest wykorzystywany do obliczenia wyniku finansowego, czyli zysku lub straty, który wynika z działalności operacyjnej oraz pozostałej działalności przedsiębiorstwa. Dokument ten jest również podstawą do obliczenia wysokości podatku dochodowego.
Struktura rachunku zysków i strat
Rachunek zysków i strat składa się z kilku sekcji, które obejmują różne kategorie przychodów i kosztów. W zależności od firmy i wybranego wariantu sprawozdania, mogą występować różnice w szczegółowej strukturyzacji, ale podstawowe elementy to:
- Przychody ze sprzedaży produktów i towarów: W tej sekcji znajdują się wszystkie wpływy związane ze sprzedażą produktów, towarów czy usług. Są to przychody, które firma uzyskuje w ramach swojej podstawowej działalności operacyjnej.
- Koszty sprzedanych produktów, towarów i usług: To koszty związane bezpośrednio z produkcją lub zakupem towarów i usług sprzedanych w danym okresie. Są to tzw. koszty wytworzenia produktów.
- Koszty operacyjne: W tej sekcji znajdują się wszelkie wydatki związane z codzienną działalnością firmy, które nie są bezpośrednio związane z produkcją lub sprzedażą, ale są niezbędne do prowadzenia działalności. Należą do nich koszty ogólnego zarządu, wynagrodzenia, koszty usług obcych czy amortyzacja, a także ubezpieczenia społeczne.
- Zysk brutto: Jest to różnica między przychodami ze sprzedaży a kosztami sprzedanych towarów, usług i produktów.
- Koszty finansowe i pozostałe przychody operacyjne: Ta część rachunku dotyczy przychodów i kosztów, które nie są związane z podstawową działalnością operacyjną firmy, ale mogą wynikać z inwestycji, operacji finansowych, odsetek czy transakcji z jednostkami powiązanymi.
- Zysk netto: To końcowy wynik finansowy, który pokazuje, czy firma osiągnęła zysk, czy poniosła stratę po uwzględnieniu wszystkich przychodów i kosztów.
Dlaczego rachunek zysków i strat jest tak ważny?
Rachunek zysków i strat to narzędzie, które pozwala na dokładną ocenę wyników finansowych przedsiębiorstwa. Jest to dokument, który pokazuje, jak efektywnie firma zarządza swoimi kosztami i przychodami, a także pozwala na prognozowanie wyników na przyszłość. Jego znaczenie polega na:
1. Ocena rentowności firmy
Dzięki szczegółowym danym zawartym w rachunku zysków i strat przedsiębiorcy mogą ocenić, czy ich firma generuje zyski, czy ponosi straty. Pozwala to na szybką identyfikację obszarów, które wymagają poprawy.
2. Podstawa do podejmowania decyzji strategicznych
RZiS dostarcza niezbędnych informacji do podejmowania decyzji dotyczących dalszego rozwoju firmy, takich jak inwestycje, optymalizacja kosztów czy zwiększenie sprzedaży. Analiza poszczególnych kategorii kosztów i przychodów pozwala na skuteczniejsze planowanie finansowe.
3. Narzędzie do oceny efektywności działalności
Dokument pozwala na porównanie wyników firmy z wcześniejszymi okresami lub innymi przedsiębiorstwami w branży. Analizując zysk brutto i zysk operacyjny.
Wpływ przychodów finansowych na wynik firmy
Przychody finansowe odgrywają ważną rolę w procesie analizowania wyniku finansowego firmy. Mogą pochodzić z różnych źródeł, takich jak zyski z inwestycji, odsetki od lokat czy dywidendy z posiadanych akcji. Te przychody są istotne, ponieważ mogą znacząco wpłynąć na ostateczny wynik przedsiębiorstwa, zwłaszcza jeśli firma działa w branży, gdzie zysk z podstawowej działalności operacyjnej jest stosunkowo niski lub niestabilny. Warto zauważyć, że przychody finansowe, mimo iż są elementem zewnętrznym w stosunku do działalności operacyjnej, często stanowią stabilizator finansów firmy.
Jednakże, analiza przychodów finansowych wymaga uwzględnienia ryzyka, jakie wiąże się z inwestycjami finansowymi. Zyski z inwestycji mogą być nieregularne i zależne od wielu czynników zewnętrznych, takich jak sytuacja gospodarcza czy rynki finansowe. Z tego względu przedsiębiorcy powinni starannie monitorować te przychody i nie polegać na nich wyłącznie w długoterminowym planowaniu. W kontekście rachunku zysków i strat, przychody finansowe mogą zostać uwzględnione w oddzielnej sekcji, co pozwala na łatwiejsze oddzielenie zysków operacyjnych od tych wynikających z działalności inwestycyjnej.
Warto również zauważyć, że w niektórych branżach, jak na przykład w firmach zajmujących się inwestycjami czy funduszach inwestycyjnych, przychody finansowe mogą stanowić istotną część całkowitych przychodów. W takim przypadku ich analiza pozwala na bardziej precyzyjne określenie rentowności całej działalności firmy, uwzględniając różnorodne źródła przychodu i kosztów.
Koszty operacyjne i ich znaczenie dla przedsiębiorstwa
Koszty operacyjne to wszystkie wydatki, które firma ponosi w związku z prowadzeniem swojej podstawowej działalności. Do tej kategorii zalicza się koszty związane z produkcją, sprzedażą towarów i usług, wynagrodzeniami, marketingiem, kosztami administracyjnymi, a także inne koszty związane z bieżącą działalnością. Należy podkreślić, że koszty operacyjne mają bezpośredni wpływ na rentowność przedsiębiorstwa, a ich odpowiednie zarządzanie jest kluczem do osiągania zysków.
W skład kosztów operacyjnych mogą wchodzić m.in. koszty ogólnego zarządu, które obejmują wydatki na wynagrodzenia kadry zarządzającej, biura czy koszty administracyjne. Również pozostałe koszty rodzajowe związane z działalnością operacyjną, takie jak np. opłaty za usługi obce, mogą znacząco wpływać na ostateczny wynik finansowy firmy. Właściwe zarządzanie tymi kosztami pozwala na osiągnięcie wyższej efektywności operacyjnej, co może przyczynić się do zwiększenia rentowności przedsiębiorstwa.
Dodatkowo, przedsiębiorstwa, zwłaszcza te, które prowadzą działalność na rynku międzynarodowym, mogą napotkać na koszty operacyjne związane z filiami przedsiębiorstw zagranicznych. Zarządzanie kosztami w różnych lokalizacjach geograficznych może wiązać się z dodatkowymi wydatkami, takimi jak opłaty związane z dostosowaniem działalności do lokalnych przepisów czy specyficznych warunków rynkowych. Z tego powodu analiza kosztów operacyjnych powinna uwzględniać wszystkie aspekty działalności, zarówno krajowej, jak i międzynarodowej.
Optymalizacja kosztów operacyjnych jest jednym z kluczowych elementów w dążeniu do zwiększenia rentowności firmy. Regularne monitorowanie tych wydatków pozwala na identyfikację obszarów, które mogą wymagać redukcji lub bardziej efektywnego zarządzania, co w długoterminowej perspektywie przekłada się na lepsze wyniki finansowe.
Koszty finansowe i ich wpływ na działalność firmy
Koszty finansowe to wydatki związane z finansowaniem działalności firmy, które obejmują m.in. odsetki od kredytów, pożyczek, a także inne opłaty związane z obsługą zadłużenia. Te koszty mogą mieć istotny wpływ na rentowność przedsiębiorstwa, szczególnie w przypadku firm posiadających znaczne zobowiązania finansowe. Koszty finansowe są jednym z ważniejszych elementów, które należy brać pod uwagę przy ocenie kondycji finansowej firmy. Zbyt wysokie koszty finansowe mogą prowadzić do pogorszenia sytuacji finansowej przedsiębiorstwa, a w dłuższej perspektywie – do jego zadłużenia.
Rachunek zysków i strat zawiera sekcję dotyczącą kosztów finansowych, w której ujmuje się wszystkie wydatki związane z obsługą długu. Warto zauważyć, że koszty te mogą różnić się w zależności od struktury finansowania przedsiębiorstwa. Firmy, które finansują swoją działalność głównie z kredytów, będą miały wyższe koszty finansowe niż te, które polegają na finansowaniu własnym lub inwestycjach zewnętrznych. Koszty te są szczególnie ważne w kontekście analizy rentowności, ponieważ mają bezpośredni wpływ na wynik finansowy netto.
Z kolei pozostałe koszty operacyjne mogą obejmować różnego rodzaju wydatki związane z działalnością nieoperacyjną, ale mające wpływ na wynik finansowy firmy. Właściwe zarządzanie kosztami finansowymi oraz operacyjnymi pozwala na zmniejszenie ryzyka finansowego i zapewnienie stabilności firmy. Dobre praktyki w zarządzaniu finansami, takie jak renegocjacja warunków kredytowych czy poszukiwanie tańszych źródeł finansowania, mogą pomóc w zmniejszeniu kosztów finansowych, co wpłynie na poprawę wyników finansowych przedsiębiorstwa.
Wpływ rozchodu aktywów finansowych na wynik przedsiębiorstwa
Tytuł rozchodu aktywów finansowych jest kluczowym elementem w analizie wyników finansowych firmy, szczególnie w kontekście zarządzania jej portfelem inwestycyjnym i finansowym. Rozchód aktywów finansowych może wystąpić, gdy firma decyduje się sprzedać lub zbyć część swoich aktywów, takich jak papiery wartościowe, udziały w innych przedsiębiorstwach, czy nieruchomości. W takim przypadku, wartość rozchodu aktywów finansowych powinna być uwzględniona w rachunku zysków i strat, aby określić wpływ tej transakcji na wynik finansowy.
Dodatkowo, aktualizacja wartości aktywów finansowych jest istotnym procesem, który może wpłynąć na wynik finansowy firmy. Zmiany wartości aktywów, takie jak akcje czy obligacje, mogą prowadzić do zysków lub strat, które muszą być uwzględnione w sprawozdaniach finansowych. Przedsiębiorstwa powinny regularnie aktualizować wartość swoich aktywów finansowych, aby odzwierciedlić ich aktualną wartość rynkową, co ma kluczowe znaczenie w procesie oceny rentowności oraz podejmowania decyzji inwestycyjnych.
W przypadku firm międzynarodowych, zarządzanie aktywami finansowymi staje się jeszcze bardziej złożone, szczególnie w odniesieniu do filii przedsiębiorstw zagranicznych funkcjonujących w różnych krajach. W takich przypadkach należy wziąć pod uwagę lokalne przepisy podatkowe, zmiany kursów walutowych oraz inne czynniki rynkowe, które mogą wpłynąć na wartość aktywów finansowych i, w efekcie, na wyniki finansowe przedsiębiorstwa. Warto również pamiętać o własnych potrzebach jednostki, które mogą wymagać przeznaczenia środków na inwestycje lub inne cele, co może wpłynąć na decyzje dotyczące rozchodu aktywów.
Zmniejszenie zysku przez pozostałe obowiązkowe zmniejszenia
Pozostałe obowiązkowe zmniejszenia zysku to kategoria, która obejmuje różnorodne obciążenia finansowe, które firma musi uwzględnić w swoim rachunku zysków i strat. Należy do nich m.in. podatek dochodowy, składki na ubezpieczenia społeczne, a także inne obowiązkowe koszty związane z prowadzeniem działalności. Wpływ tych wydatków na wynik finansowy przedsiębiorstwa może być znaczący, ponieważ zmniejszają one całkowity zysk netto, który firma może przeznaczyć na reinwestycje lub dywidendy dla właścicieli.
W przypadku działalności międzynarodowej, szczególnie w odniesieniu do jednostek powiązanych, zmniejszenia zysku mogą wynikać także z różnorodnych regulacji podatkowych, które różnią się w zależności od kraju, w którym firma działa. Dlatego przedsiębiorcy muszą dokładnie monitorować zmiany w przepisach podatkowych i dostosowywać swoje strategie finansowe do wymogów prawnych w różnych jurysdykcjach.
Dodatkowo, dla firm prowadzących sprzedaż produktów, sprzedaż produktów ii w różnych regionach może wiązać się z dodatkowymi kosztami, które także należy uwzględnić przy obliczaniu zysku. Z tego względu, dokładna analiza wszystkich zmniejszeń zysku jest niezbędna, aby uzyskać pełny obraz sytuacji finansowej firmy i podejmować odpowiednie decyzje dotyczące jej przyszłego rozwoju.
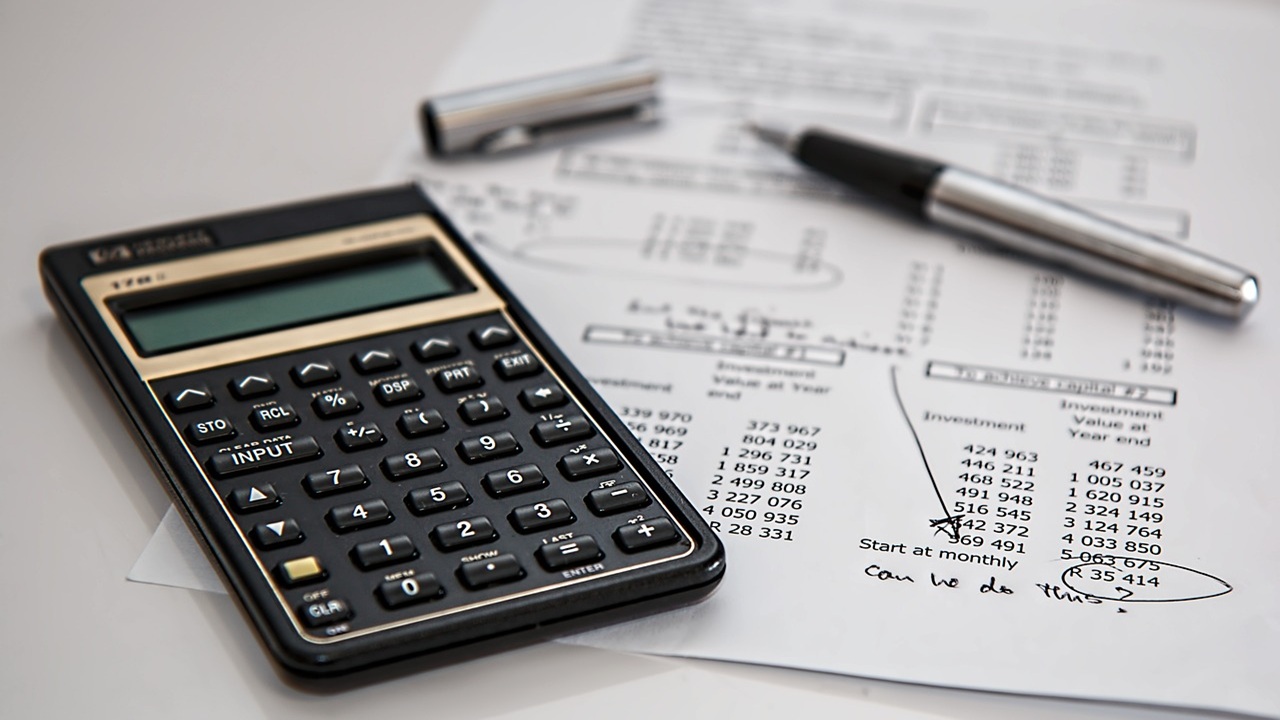
Źródło zdjęcia: https://pixabay.com/pl/photos/kalkulator-obliczenie-ubezpieczenie-385506/